טור דעה: אפקט הפמילי אופיס בנדל״ן המסחרי בתל אביב
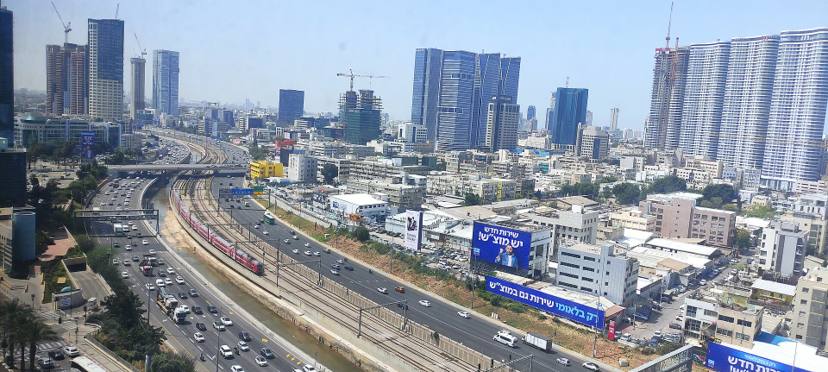
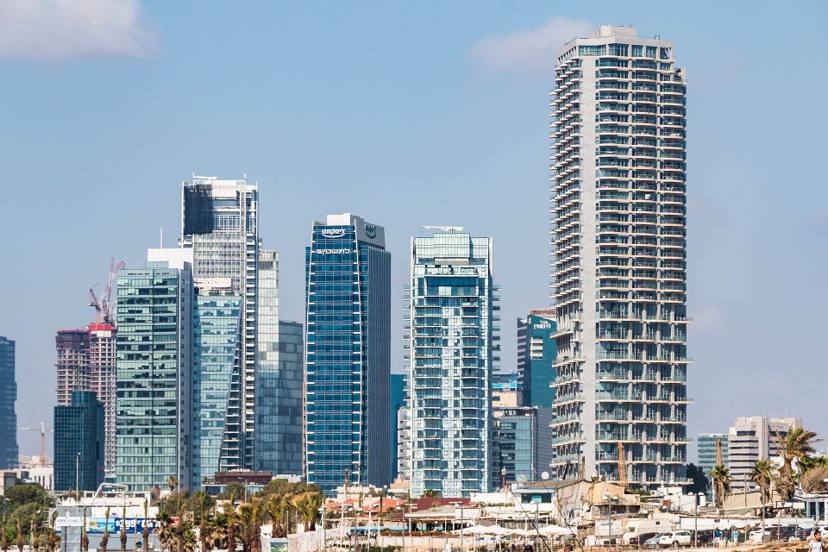
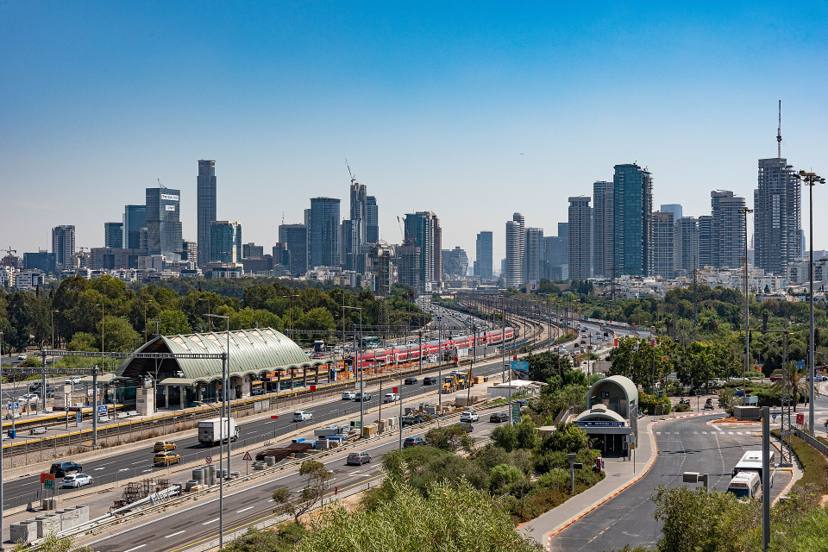
מגדל המוזיאון, רחוב ברקוביץ, תל אביב
טור דעה מאת טמיר עודי, מייסד באוהאוס. זו קריאה אישית של השוק, לא דוח מחקר. המספרים שבטור מבוססים על המקורות שמופיעים בסופו.
לפי הקריאה שלי את השוק, כסף פרטי שמנוהל בידי גופי פמילי אופיס עתיד להפוך לכוח בולט יותר בנדל״ן המסחרי בתל אביב, ולחזק את המעבר מפיתוח ספקולטיבי במינוף גבוה לשמירה על הון לטווח ארוך. אין סדרת נתונים מפורסמת שעוקבת אחרי רכישות של משרדים משפחתיים בתל אביב, ולכן זו הערכה, לא נתון סטטיסטי.
מה שהנתונים כן מראים הוא את הסביבה שאליה נכנסים קונים כאלה: מגדלי משרדים מדרגה A שכמעט מלאים, מימון שהתייקר מאוד ב-2022 וב-2023, ומשרדים משפחתיים בעולם שחוזרים להשקיע בנדל״ן.
הטענה שלי היא ששטחי משרדים מובחרים מדרגה A ונכסי מסחר פרימיום באזורי העסקים המרכזיים של העיר (CBD), בעיקר לאורך שדרות רוטשילד ובסביבת שרונה, מתאימים לקונים שמעדיפים לשמור על העושר לדורות הבאים ולא לחפש יציאה מהירה. קונים כאלה יכולים, לדעתי, לעזור לייצב את שווי הנכסים המובחרים ולתמוך בביקוש לבנייה "ירוקה".
עיקרי הדברים
- מגדלי המשרדים המובחרים מדרגה A בתל אביב מובילים את מחירי השכירות בעיר: לפי נתוני ניומארק נת״מ שפרסם גלובס, במחצית הראשונה של 2026 עמדו דמי השכירות הממוצעים על כ-₪151 למ״ר לחודש בדרך מנחם בגין (הציר שכולל את שרונה) ועל ₪139 ביגאל אלון.
- התפוסה באזורים המובחרים האלה הגיעה ל-99% במחצית הראשונה של 2026. בנייני Class B הוותיקים, שאיבדו שוכרים למגדלים חדשים ב-2025 (התפוסה בהם ירדה מ-93.25% ל-87.41% במחצית השנייה של 2025), התאוששו ל-91.37% במחצית הראשונה של 2026.
- בעולם, מחקר עסקאות הפמילי אופיס של PwC (אפריל 2025) מצביע על כך שהנדל״ן חוזר לתפוס מקום מרכזי בעסקאות של משרדים משפחתיים, בזכות צמיחה בהכנסות וערך לטווח ארוך.
- המימון התייקר מאוד אחרי שבנק ישראל העלה את הריבית עשר פעמים בין אפריל 2022 למאי 2023, עד 4.75%. השינוי הזה מיטיב עם קונים שזקוקים למעט חוב, או בלי חוב בכלל.
השינוי האסטרטגי: הון משפחתי לדורות מול מגבלות מוסדיות
אם גופי פמילי אופיס אכן יהפכו לגורם משמעותי יותר בנדל״ן המסחרי בתל אביב, כפי שאני מעריך, זה ישנה את הדרך שבה ממומנים נכסים מובחרים. מהניסיון שלי, בעבר הובילו את השוק המסחרי בעיר חברות נדל״ן ציבוריות, גופים מוסדיים כמו חברות ביטוח, ויזמים במינוף גבוה.
עליית הריבית מאז 2022 שינתה את החשבון של הגופים המוסדיים, שנשענים במידה רבה על חוב כדי להגיע לשיעור התשואה הפנימי (IRR) שהציבו לעצמם.
פמילי אופיס פועל בדרך כלל לפי כללים אחרים. הוא מנהל את ההון האישי של משפחות בעלות הון גבוה במיוחד (UHNW), ולכן חשובים לו בדרך כלל שמירה על העושר, הגנה מפני אינפלציה והעברה בין הדורות יותר מתשואה שנתית דו-ספרתית ומיידית. הוא גם נוטה להחזיק נכסים זמן רב יותר מקרנות פרייבט אקוויטי, שפועלות לפי מועדי יציאה קבועים.
היתרון של מי שלא ממהר, כשהריבית גבוהה
משרדים משפחתיים משקיעים לרוב הון חופשי, ולכן הם יכולים לקנות במינוף נמוך או במזומן מלא. קרן מוסדית עשויה להזדקק להלוואה גדולה כדי שהרכישה תהיה כדאית. פמילי אופיס יכול לא פעם להסתפק בחוב צנוע, או לוותר על חוב לגמרי.
לדעתי, העצמאות הזו מחוב יקר מאפשרת להם לזוז מהר בעסקאות מורכבות ולהסכים לתשואה התחלתית שקונה ממונף מתקשה להצדיק.
ציר רוטשילד-שרונה
אני מעריך שההון הזה יתרכז במיקומים הבטוחים ביותר בתל אביב, ולא בשווקים משניים ושלישוניים שמציעים תשואה נומינלית גבוהה יותר: שדרות רוטשילד, סביבת שרונה ומגדלי המשרדים היוקרתיים בלב העיר.
באזורים האלה שוכרים משרדים חברות טכנולוגיה רב-לאומיות, מוסדות פיננסיים מובילים ומשרדי עורכי דין מהשורה הראשונה, ונתוני התפוסה (כ-99% בצירים המרכזיים במחצית הראשונה של 2026) תומכים בהערכה שמדובר בהכנסה יציבה משכירות לטווח ארוך.
הכסף הולך לנכסים הטובים ביותר: משרדים מדרגה A ובנייה ירוקה
סימן אחד שכדאי לעקוב אחריו הוא הביקוש לנכסים מסחריים פרימיום בבנייה ירוקה. משקיע שמתכוון להחזיק נכס עשרות שנים צריך לחשוש מהתיישנות מבנית וסביבתית: בניין שמפגר היום אחרי התקנים הסביבתיים העדכניים עלול להיאלץ לתת "הנחה חומה" (brown discount) בשוק השכירות של מחר.
נתוני המשרדים כבר מראים פער בין המלאי החדש לישן: לפי ניומארק נת״מ, התפוסה בבנייני Class B בתל אביב ירדה במחצית השנייה של 2025 מ-93.25% ל-87.41%, ודמי השכירות הממוצעים באזור הסיטי ורוטשילד הוותיק ירדו מ-₪136 ל-₪130 למ״ר, בזמן שבציר בגין החדש הם המשיכו לעלות. מאז התאוששה התפוסה בבנייני Class B ל-91.37% במחצית הראשונה של 2026, אבל דמי השכירות הממוצעים בהם נשארו על כ-₪86 למ״ר, לעומת ₪151 בציר בגין.
פרמיה על LEED ו-ESG
לכן אני מצפה שמשרדים משפחתיים יעדיפו בניינים עם תקן LEED מתקדם, מערכות מיזוג מודרניות ותשתית אנרגיה חכמה. שוכרים תאגידיים מהשורה הראשונה, ובמיוחד חברות טכנולוגיה רב-לאומיות שפועלות בתל אביב, מחויבים לא פעם למדיניות אחריות תאגידית (CSR) גלובלית.
לדעתי, בניינים מדרגה A שעומדים בתקני ESG הם הדרך הבטוחה ביותר למחזיק לטווח ארוך להישאר אטרקטיבי לשוכרים היציבים ביותר, אלה שמשלמים את דמי השכירות הגבוהים ביותר.
מסחר ברחובות הראשיים ושימושים מעורבים
מעבר למגדלי המשרדים, אני רואה התאמה טבעית בין הון של פמילי אופיס לחנויות בוטיק ברחובות מסחריים מובילים, בקומת הקרקע של פרויקטי יוקרה למגורים ולמסחר באזורים כמו נווה צדק ויפו.
חוזי שכירות מסחריים בישראל צמודים בדרך כלל למדד המחירים לצרכן, ובמסחר הם כוללים לפעמים גם סעיפי מחזור. השילוב הזה יכול לתת לבעל הנכס הגנה מסוימת מפני אינפלציה וחלק בעלייה בצריכה בשכונות האמידות בעיר.
ייצוב השוק ורצפת השווי החדשה
גם תל אביב לא חסינה מהאטות: לפי נתוני ניומארק נת״מ שפרסם גלובס, דמי השכירות הממוצעים במשרדי Class A ירדו בכ-11%, מ-₪146 ל-₪130 למ״ר, בין המחצית הראשונה של 2022 למחצית הראשונה של 2023. הטענה שלי היא שהון פרטי סבלני יכול לשמש בולם זעזועים בתקופות כאלה: כשקונים מוסדיים עומדים בצד כדי לשמור על נזילות, פמילי אופיס עם אופק של עשרות שנים יכול לראות בהאטה הזדמנות קנייה.
לדעתי, משרדים משפחתיים לא ישפטו את תל אביב דרך עדשה מאקרו-כלכלית של חמש שנים. למחזיק לטווח ארוך, מעמדה של העיר כמרכז טכנולוגי ותרבותי עולמי חשוב יותר מהמחזור הנוכחי, ותיקוני מחירים נראים לו כנקודת כניסה ולא כאזהרה.
אם ההערכה הזו נכונה, נקודת המבט ארוכת הטווח תעזור לתמוך בשווי של נכסים מובחרים: מי שמוכר נכס מדרגה A ב-CBD יוכל לסמוך על מאגר של הון פרטי ונזיל שמוכן לבחון נכסי פרימיום בשווי הוגן, גם כשהביקוש המוסדי נחלש. הנתונים הנוכחיים לפחות מתיישבים עם התאוששות: עם תפוסה של 99% בצירי המשרדים המרכזיים במחצית הראשונה של 2026, המשרדים המובחרים בתל אביב חזרו לעמוד על רגליהם.
שאלות נפוצות
למה משרדים משפחתיים עשויים להעדיף נדל״ן מסחרי בתל אביב על פני נכסי מגורים?
לדעתי, דירות יוקרה בשכונות כמו הצפון הישן ונווה צדק עדיין אטרקטיביות מאוד, אבל נכסים מסחריים מדרגה A מציעים לפמילי אופיס היקף גדול יותר, תזרים צפוי מחוזי שכירות ארוכים עם תאגידים וניהול שוכרים מקצועי. נכס מסחרי גם מאפשר להשקיע סכום גדול יותר בעסקה אחת, וזה חוסך עבודה מנהלית למנהלי ההון הפרטי.
באילו אזורים בתל אביב צפויות להתרכז ההשקעות המסחריות של משרדים משפחתיים?
אני מעריך שבעיקר באזורי העסקים המרכזיים: ציר שדרות רוטשילד, סביבת שרונה ומגדלי המשרדים היוקרתיים לאורך צירי מנחם בגין ויגאל אלון, שבהם התפוסה הגיעה לכ-99% במחצית הראשונה של 2026. בחנויות בוטיק ובנכסים בשימוש מעורב, המועמדים הטבעיים הם פרויקטי שימור היסטוריים בנווה צדק וביפו.
איך משרדים משפחתיים בונים בדרך כלל את עסקאות הנדל״ן שלהם בישראל?
הדרכים שונות, ואין על כך נתונים פומביים. מהניסיון שלי, משרדים משפחתיים נוטים למבנה הון שמרני, לעיתים קרובות במזומן או במינוף נמוך, ורבים מחזיקים את הנכסים דרך חברה מקומית ייעודית. לפני רכישה כדאי לקבל ייעוץ מס ומשפטי ישראלי על מבנה העסקה.
מקורות
- גלובס: Defense-tech boom pushes up Tel Aviv office rents (ספטמבר 2026)
- מרכז הנדל״ן: סיכום שוק המשרדים בתל אביב ב-2025, נתוני ניומארק נת״מ (אפריל 2026)
- מרכז הנדל״ן: הרק״ל משנה את מפת המשרדים, לפי סקירת ניומארק נת״מ למחצית הראשונה של 2026 (ספטמבר 2026)
- גלובס: Tel Aviv office rents fall sharply (ספטמבר 2023)
- גלובס: Bank of Israel hikes rate 0.25% again (מאי 2023)
- WealthBriefing: Family Offices Must Gear Up For Larger Investment Deals, PwC Study (אפריל 2025)